微风企 打破小微金融信息孤岛,加速金融活水流向小微企业
在小微企业的成长道路上,融资难、融资贵始终是一道难以逾越的坎。而这道坎的背后,一个关键症结便是“信息孤岛”——小微企业的经营数据、信用信息分散在税务、工商、社保、水电、电商平台等多个角落,金融机构难以高效整合与精准评估,导致信贷资源无法顺畅地流向这些最需要资金支持的实体。如何破局?微风企以信息服务为切入点,正着力打通这一堵点,让金融活水加速润泽小微企业。
一、信息孤岛:小微金融的“隐形高墙”
长期以来,小微企业融资面临一个结构性矛盾:一方面,小微企业缺乏传统的抵押物和规范的财务报表;另一方面,金融机构拥有放贷意愿,却苦于无法获取真实、完整、动态的經營信息。数据分散在不同系统和部门,形成一个个“孤岛”,金融机构若要逐一核查,成本高、效率低、风险难以把控。《关于加强小微企业金融服务的意见》等政策多次强调,要利用大数据、云计算等技术缓解信息不对称。微风企正是响应这一方向,通过信息服务将散落的信息“聚沙成塔”。
二、微风企的破局之道:连接、整合、赋能
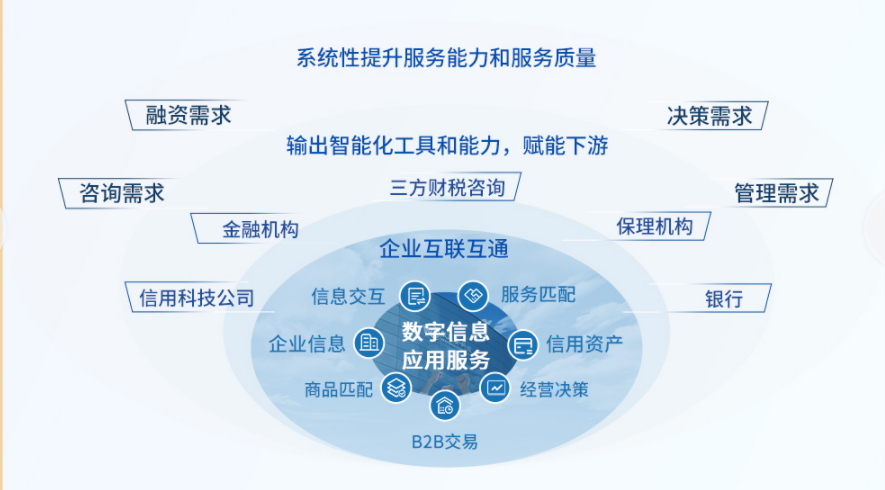
微风企并非简单的数据搬运工,而是构建了一套以“信息服务”为核心的解决方案。
1. 多源数据连接,让“孤岛”连成“大陆”。 微风企打通税务、工商、司法、环保、社保、水电气、上下游供应链及主流电商平台等多个数据源,在合规授权的前提下,形成覆盖小微企业全生命周期的信息图谱。这相当于为金融机构提供了一幅“高精度导航图”。
2. 智能分析与风险画像,让信用“看得见”。 依托大数据分析和人工智能模型,微风企将原始数据转化为可解读的信用指标:经营稳定性、履约能力、行业景气度、关联风险等。金融机构无需自建庞大的风控团队,便可获得动态、多维度的企业信用画像,大幅降低尽职调查成本。
3. 场景化信息服务,让连接“即插即用”。 微风企将信息服务嵌入银行、担保、保理、小贷等机构的信贷流程。例如在贷前,快速输出准入判断;贷中,持续监测异常变动;贷后,提供风险预警。这种敏捷的“信息即服务”能力,让金融机构敢贷、愿贷、会贷。
三、加速金融活水流向小微企业:三个实际改变
改变一:从“被动等待”到“主动滴灌”。 以往银行依赖客户上门或硬性指标,有了微风企的信息服务,银行可以批量筛选出符合条件但有潜在资金需求的小微企业,实现精准营销和主动授信。部分地区试点中,通过此类信息服务,首贷户拓展效率显著提升。
改变二:从“抵押依赖”到“数据增信”。 小微企业中,大量轻资产的电商卖家、科技服务商、加工制造户没有厂房设备可抵押。微风企通过经营流水、物流数据、订单趋势等信息帮助其建立“数字信用”,从而实现纯信用或弱担保融资。这促使金融机构优化流动资金贷款、供应链票据等产品。
改变三:从“环节割裂”到“全流程协同”。 银行、政策性担保、保险、地方征信平台等主体,通过共享同一套经过脱敏和授权处理的小微信息,避免了重复收集和标准不一的问题。多方协同下,贷款审批时间从数周可缩至数天,综合融资成本下降。
四、挑战与展望:行稳方能致远
打破信息孤岛仍面临数据确权、隐私保护、标准化等难题。微风企在服务过程中,始终坚持“客户授权、最小必要、安全共享”原则,并通过区块链、隐私计算等技术让数据可用不可见。呼吁建立行业统一的信息服务规范,避免新的碎片化。
随着征信体系与数字经济的深度融合,像微风企这样的信息服务商将成为金融基础设施的一部分。只有让信息多跑路,小微企业才能少跑腿;只有打破孤岛,金融活水才能畅流无阻,真正浇灌实体经济的根基。
金融的温度,体现在细处。当每一笔微小的经营信息都能转化为守望相助的信用,银行业与小微企业便迎来相互成就的春天。微风企所撬动的,正是一个更加包容、更具韧性的小微金融生态。
如若转载,请注明出处:http://www.gzmingzhi888.com/product/52.html
更新时间:2026-10-07 07:23:32